量化交易数字货币价格,三年实盘总结:怎么抓波动、怎么控回撤
做量化交易数字货币价格这件事,我实盘干了三年。不是跑回测写论文,是真金白银挂在交易所上,盯BTC、ETH的tick数据。聊几套我实际在用的思路,以及踩过的坑。
主力靠均值回归和动量突破。均值回归逻辑简单:BTC在72000横盘两周后放量突破,我等回踩20日均线再进场,止盈放前高。震荡市好使,单边暴跌时止损不紧容易被埋。
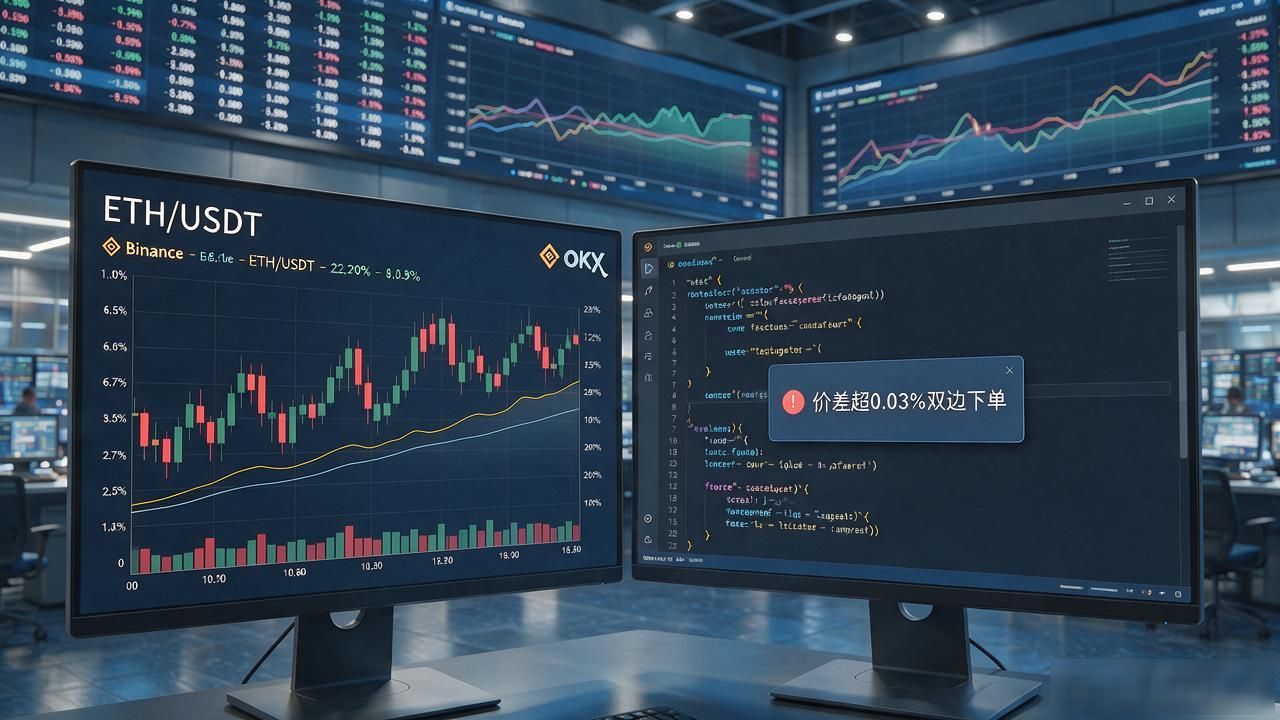
第二套是跨所价差套利。币安和OKX的ETH/USDT常差2到5美分,Python脚本轮询深度数据量化交易数字货币价格,三年实盘总结:怎么抓波动、怎么控回撤,价差超0.03%双边下单。扣掉手续费滑点一单赚几块,但一天几百单量化交易数字货币价格,年化能到40%。难点在网络延迟和API限速。
最惨一单:去年三季度网格策略,仓位拉到80%赌ETH走V型。结果ETF外流,三天跌22%,网格全套高位,最大回撤31%。从此给自己定规矩:单策略不超总资金20%,连亏15%停机复盘,不扛单。
现在量化越来越卷,大所自带团队,散户靠信息差赚钱的空间收窄。核心还是风控,活下来才有下一轮行情。你跑量化策略,最头疼的是策略本身还是风控执行?