数字货币出台方法:从法律定性到试点落地,央行怎么一步步推出来
数字货币出台不是某项技术的突然上线,而是法律、技术、监管三线协同推进的系统工程,实操路径值得逐层拆开看。
第一步是法律定性。央行数字人民币运营前,必须先解决"它算不算货币"这个根本问题。2022年白皮书明确DCEP为法定货币数字化形态,配套修订《中国人民银行法》相关条款。没有这层法理根基,商业银行无法合规接入,技术架构也失去制度依托。
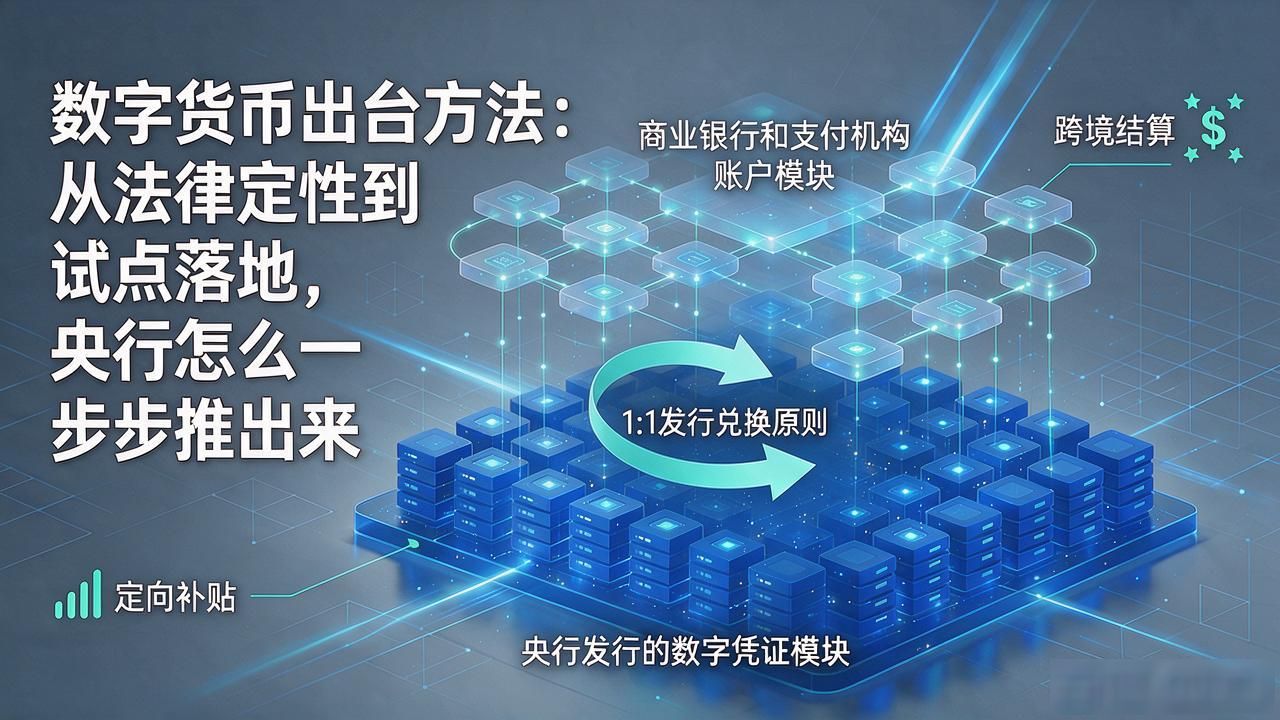
技术架构采用账户加数字凭证双层设计。底层由央行发行数字凭证确保最终兑付,上层是商业银行和支付机构账户负责日常流通。发行兑换遵循"1:1"原则不搞超发,智能合约与零知识证明模块按需嵌入数字货币出台方法:从法律定性到试点落地,央行怎么一步步推出来,为跨境结算、定向补贴等场景预留接口。
落地走渐进式试点。2020年深圳、苏州、雄安、成都启动首批红包与消费场景测试,2023年扩至26个地区。每轮收集商户接受度、系统并发压力、换币习惯等数据再决定扩容节奏,让问题在小额场景中充分暴露。
监管配套是容易被忽略的关键环节。匿名可控边界必须写进操作细则——个人小额匿名、大额可追溯数字货币出台方法,反洗钱与税务稽查穿透机制同步落地。跨境互通规则的谈判也在推进,2025年mBridge项目已实现五国央行数字币互操作测试,为人民币国际化铺了实打实的路。