数字货币和移动支付到底有啥区别,普通人该怎么用才不踩坑
在柜台站了八年,最近转去做数字支付推广,天天被人问"数字货币和移动支付到底啥关系"。其实这俩根本不是一回事,搞清楚了对自己钱包管理有实打实的好处。
移动支付说白了就是支付宝、微信支付这些数字货币和移动支付到底有啥区别,普通人该怎么用才不踩坑,底层还是人民币,只是把纸币换成了屏幕上的数字。扫个码、转个账,银行在后台跑清算。数字货币不一样,央行发行的数字人民币是法定货币的数字化形态,地位跟纸币、硬币完全等价数字货币与移动支付,不存在"平台倒闭钱没了"的风险。
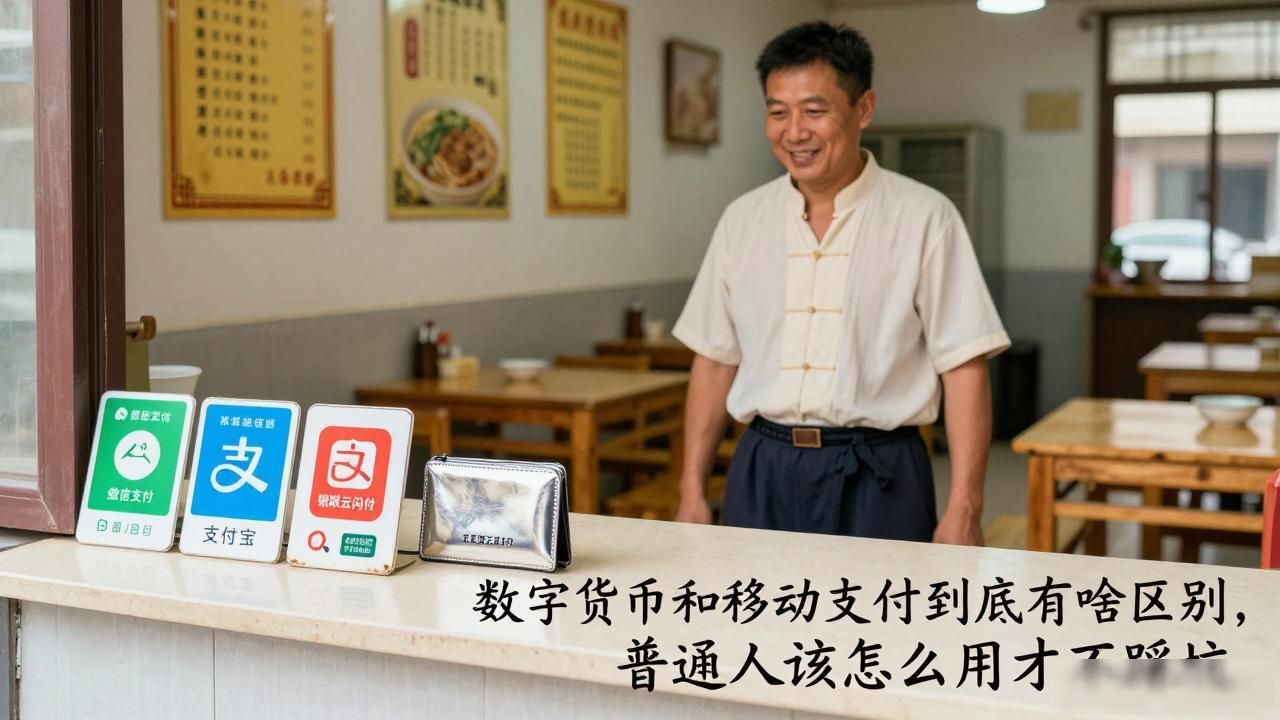
我见过一个小面馆老板,前阵子还在用三个收款码分开对账,现在全换成了数字人民币硬钱包。学生交学费、发红包,不装App也能刷一下手机背面就付完。他跟我说,对账从两个小时压缩到五分钟,这点最实在。
别把数字货币想得太玄乎。它跟股票、加密货币没有半点关系,不是投资品,不会暴涨暴跌。你存进去的钱还是你的钱,只是多了一种支付选择。海外务工的人寄钱回家,走数字人民币跨境通道,到账速度比传统电汇快了一截,手续费也砍了大半。
普通人现阶段最该做的,就是先把支付宝、微信用明白,该设限额设限额,别图省事把免密额度拉到最高。数字人民币可以下载体验,但不用急着把所有资金都搬过去。两种工具各有各的场景,别二选一,按需搭配才最省心。