央行数字货币支付渠道全解析:钱包、商户和清算怎么打通
我在支付清算行业干了十来年,数字人民币的支付渠道落地这两年才算真正走进日常。它不只是一个"电子红包",而是一套从央行发行、商业银行运营、商户受理到用户钱包的完整链路。理解这套渠道,得把每个环节拆开看。
个人钱包和企业钱包是用户接触数字货币的入口。个人端有软钱包(App)和硬钱包(卡片、手环)央行数字货币支付渠道全解析:钱包、商户和清算怎么打通,企业端则是运营机构提供的对公钱包。用户通过钱包完成收款、付款、转账,背后走的是"付款方钱包→运营机构→清算机构"的链路,和传统银行卡的授权-清算模式有本质区别。
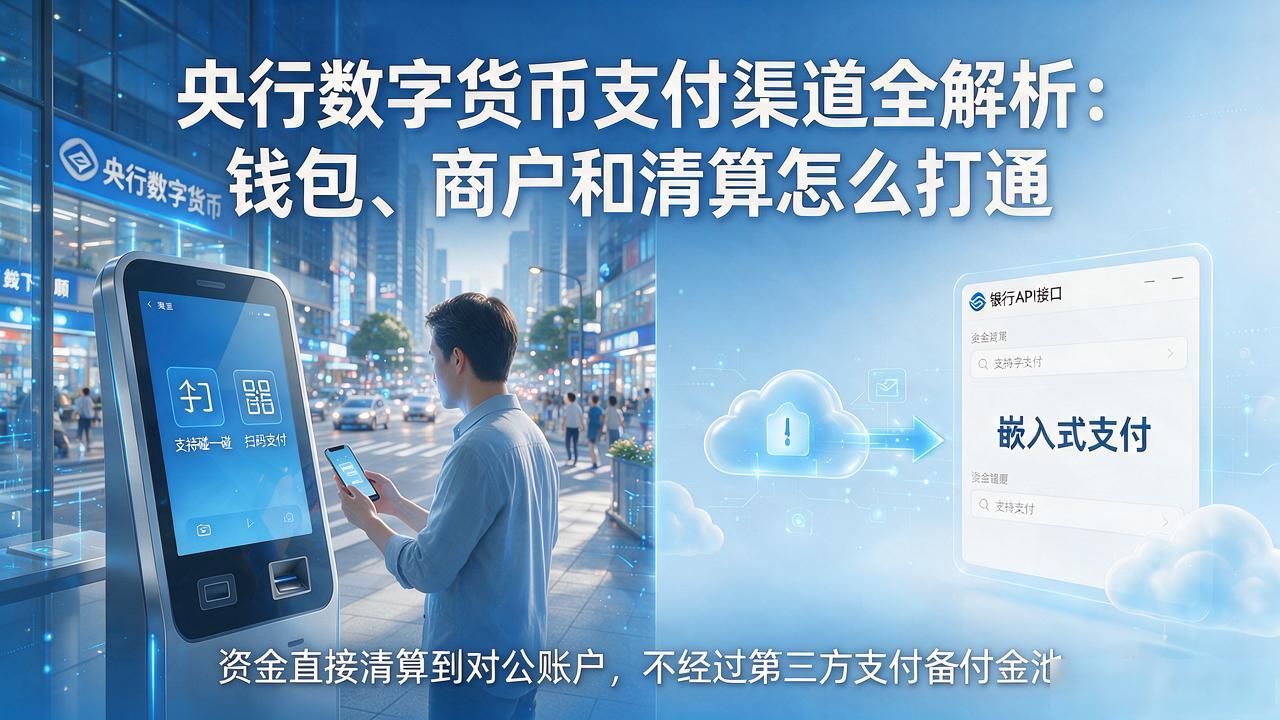
商户侧的渠道对接是另一层。线下商户装的是受理终端,支持碰一碰、扫码两种交互;线上商户则通过银行或持牌机构的API接口做嵌入式支付。商户收到的是央行数字货币,资金直接清算到对公账户央行数字货币支付渠道,不经过第三方支付机构的备付金池,资金链路更短。
清算环节由人民银行数字人民币清算系统完成。运营机构(目前十几家商业银行)负责用户钱包开立、存取现金,清算时和央行系统进行双边或多边净额结算。对商户来说,结算周期和到账规则跟银行转账差不多,但交易信息实时存证,审计和反洗钱能力比传统渠道强很多。
落地过程中,很多中小商户卡在终端升级和系统改造上。银行和运营机构在推"软硬结合"方案,把受理能力嵌进现有POS和收银系统里。整个渠道还在快速迭代,跨境支付、智能合约付款这些场景会逐步接进来。